Loading
2017-10-13 08:57:00
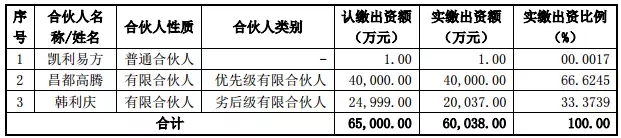
并購基金:鼎亮匯通
結(jié)構(gòu)化安排:并購基金鼎亮匯通成立于2014年11月7日,合伙人共計13名。普通合伙人(GP)為國金聚富,有限合伙人(LP)為國金陽光、中金君合、東營匯廣、國華人壽、東珺惠尊、中金通合、東營廣澤、寧波吉彤、煙臺慧海、煙成東創(chuàng)、東珺金皓、上海經(jīng)鮑。
其中,國金陽光、東營匯廣、東珺惠尊、東營廣澤、寧波吉彤、上海經(jīng)鮑的有限合伙人之間約定了分級收益的結(jié)構(gòu)化安排。
交易方式:交易方式比較特殊,上市公司并非收購并購基金持有的標(biāo)的公司,而是發(fā)行股份收購各合伙人持有的并購基金,即上市公司交易對手為并購基金的13名合伙人。
反饋意見:2016年7月29日,證監(jiān)會提出第一次反饋意見:(1)結(jié)構(gòu)化產(chǎn)品相關(guān)安排的具體內(nèi)容;(2)結(jié)構(gòu)化產(chǎn)品對有限合伙企業(yè)出資份額及標(biāo)的資產(chǎn)出資份額穩(wěn)定性的影響;(3)結(jié)構(gòu)化產(chǎn)品與上市公司控股股東、實(shí)際控制人之間是否存在關(guān)聯(lián)關(guān)系或資金往來。第二次反饋意見:(1)結(jié)構(gòu)化產(chǎn)品的存續(xù)期間、優(yōu)先級及劣后級出資人的控制關(guān)系、出資比例等情況;(2)上市公司控股股東(或大股東)、董監(jiān)高等關(guān)聯(lián)方是否參與結(jié)構(gòu)化產(chǎn)品或提供資金。
反饋回復(fù):第一次反饋之后,涉及分級的各方主體已經(jīng)簽署了信托計劃合同、基金合同和資管計劃合同的補(bǔ)充協(xié)議/合同,對原協(xié)議中存在的結(jié)構(gòu)化安排進(jìn)行了調(diào)整。補(bǔ)充協(xié)議/合同刪除了原合同中約定的結(jié)構(gòu)化安排條款或/及明確各委托人同時按照認(rèn)購出資比例享有權(quán)益或/及明確每份份額享有同等的分配權(quán)。
拆除結(jié)構(gòu)化之后,證監(jiān)會第二次反饋仍然問詢了結(jié)構(gòu)化安排相關(guān)問題,問題側(cè)重點(diǎn)變?yōu)樯鲜泄究毓晒蓶|(或大股東)及董監(jiān)高與并購基金是否存在關(guān)聯(lián)關(guān)系、利益輸送等內(nèi)幕交易。
本案例上市公司直接發(fā)行股份收購并購基金份額,并購基金的合伙人直接成為上市公司股東。通過證監(jiān)會的兩次反饋,表明目前監(jiān)管非常重視并購基金的結(jié)構(gòu)化安排問題。
2017年4月19日,新潮能源發(fā)行股份購買資產(chǎn)并募集配套資金事項獲得有條件通過。2017年6月19日,新潮能源交易獲得證監(jiān)會核準(zhǔn)批復(fù)。
4、眾合科技(000925)
交易類型:發(fā)行股份購買資產(chǎn)并募集配套資金
并購基金:寬客投資。交易前寬客投資持有標(biāo)的蘇州科環(huán)23%股權(quán),交易后寬客投資持有上市公司的股權(quán)比例為2.48%。
申報時寬客投資股權(quán)結(jié)構(gòu)圖:
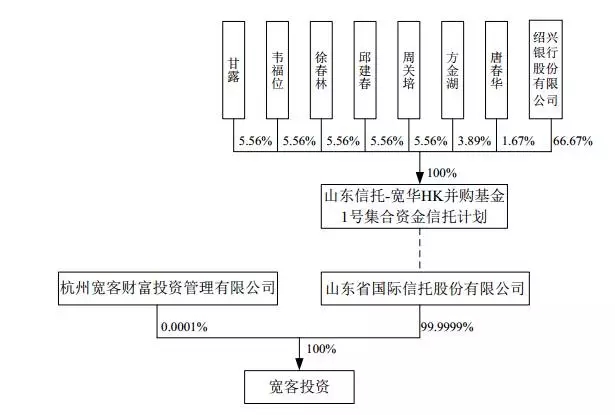
山東信托-寬華 KH 并購基金 1 號集合資金信托計劃存在結(jié)構(gòu)化安排。紹興銀行股份有限公司為優(yōu)先級合伙人,其余7名自然人為劣后級合伙人。
備注:“杭州寬客財富投資管理有限公司”正在申請工商名稱變更,變更完成后名稱為“寬華投資集團(tuán)有限公司”。
反饋意見:2016年7月1日,證監(jiān)會提出第一次反饋意見:(1)寬客投資的信托產(chǎn)品涉及劣后級委托人,該安排合規(guī)性,對有限合伙出資份額及標(biāo)的股權(quán)的影響;(2)內(nèi)部權(quán)利義務(wù),交易后行使上市公司股東權(quán)利的安排;(3)是否存在關(guān)聯(lián)交易、資金往來。
反饋回復(fù):2016 年 12 月,山東省國際信托股份有限公司與杭州寬華尚享投資合伙企業(yè)(有限合伙)簽訂財產(chǎn)份額轉(zhuǎn)讓協(xié)議書,山東省國際信托股份有限公司將其在寬客投資的財產(chǎn)份額全部轉(zhuǎn)讓給杭州寬華尚享投資合伙企業(yè)(有限合伙)。委托人變更后寬客投資不涉及結(jié)構(gòu)化安排。
過會時間:2017年1月11日,眾合科技發(fā)行股份購買資產(chǎn)并募集配套資金事項獲得有條件通過。2017年3月9日,眾合科技交易獲得證監(jiān)會核準(zhǔn)批復(fù)。
5、華聯(lián)股份(000882)
交易類型:發(fā)行股份購買資產(chǎn)并募集配套資金暨關(guān)聯(lián)交易
并購基金:上海镕尚。交易前上海镕尚持有標(biāo)的資產(chǎn)山西華聯(lián)99.69%股權(quán),持有標(biāo)的資產(chǎn)海融興達(dá)80.91%股權(quán);交易后上海镕尚持有上市公司股權(quán)比例為9.36%。
結(jié)構(gòu)化安排:GP:上海宥德;優(yōu)先級LP:北銀豐業(yè);中間級:中信夾層;劣后級LP:世紀(jì)國光。
反饋意見:2016年6月2日,證監(jiān)會提出第一次反饋意見:(1)上海镕尚以結(jié)構(gòu)化安排通過增資標(biāo)的資產(chǎn)換取上市公司股份是否符合我會相關(guān)規(guī)定;(2)補(bǔ)充披露合伙企業(yè)基本情況。
反饋回復(fù):2016年10月31日,北銀豐業(yè)與上海镕尚、上海宥德簽署退伙協(xié)議,約定上海镕尚向北銀豐業(yè)返還北銀豐業(yè)所繳納的全部有限合伙人出資額,北銀豐業(yè)從上海镕尚退伙;同時,中信夾層及世紀(jì)國光分別向上海镕尚增資人民幣15,094.35萬元和人民幣1,850.2473萬元。2016年10月31日,上海镕尚全體合伙人上海宥德、中信夾層和世紀(jì)國光簽署新的合伙協(xié)議,取消原合伙協(xié)議中關(guān)于獲取收益和承擔(dān)損失的分級安排,中信夾層和世紀(jì)國光作為有限合伙人按其各自對上海镕尚的實(shí)繳出資比例進(jìn)行收益分配,按其各自對上海镕尚的認(rèn)繳出資比例分擔(dān)虧損。
過會時間:2016年11月23日華聯(lián)股份發(fā)行股份購買資產(chǎn)并募集配套資金事項獲得有條件通過。2016年12月29日,華聯(lián)股份交易獲得證監(jiān)會核準(zhǔn)批復(fù)。
6、旋極信息(300324)
交易類型:發(fā)行股份購買資產(chǎn)并募集配套資金暨關(guān)聯(lián)交易
并購基金:匯達(dá)基金、新余京達(dá)。交易前匯達(dá)基金持有標(biāo)的資產(chǎn)泰豪智能21.68%股權(quán),交易后匯達(dá)基金持有上市公司股權(quán)比例為1.82%。交易前新余京達(dá)持有標(biāo)的資產(chǎn)泰豪智能22.76%股權(quán),交易后新余京達(dá)持有上市公司股權(quán)比例為1.91%。
結(jié)構(gòu)化安排:
(1)匯達(dá)基金
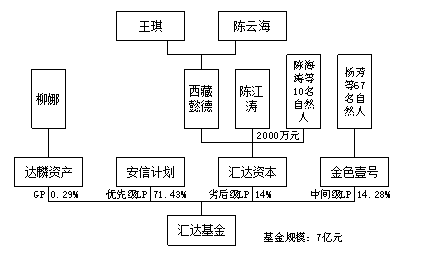
(2)新余京達(dá):
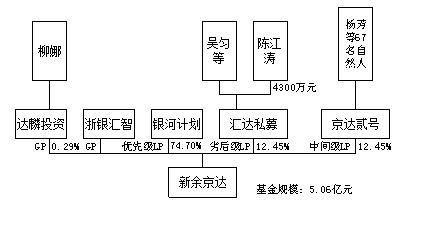
備注:陳江濤為上市公司的實(shí)際控制人,本次重組發(fā)行前持有上市公司股權(quán)比例為39.03%。陳江濤出資2000萬元,通過持有匯達(dá)基金LP之一的匯達(dá)資本20.41%的份額間接持有匯達(dá)基金2.86%的份額;出資4300萬元,通過持有新余京達(dá)LP之一匯達(dá)私募68.25%的份額間接持有新余京達(dá)8.50%的份額。陳江濤以6300萬元的自有資金,撬動了超過12億元的資金。
匯達(dá)基金和新余京達(dá)的投資決策委員會由5名委員組成,其中1名由GP委派,1名由優(yōu)先級LP委派,優(yōu)先級LP委派委員享有一票否決權(quán),2名委員由中間級LP委派,1名委員由劣后級LP委派。
陳江濤對優(yōu)先級LP、中間級LP提供差額補(bǔ)足義務(wù),并向優(yōu)先級LP和中間級LP作出擔(dān)保。不利情況發(fā)生時,陳江濤應(yīng)提前回購優(yōu)先級LP、中間級LP所持的有限合伙企業(yè)的份額。
反饋意見:2016年4月7日,證監(jiān)會提出第一次反饋意見:(1)合伙協(xié)議內(nèi)容,各方權(quán)利義務(wù);(2)陳江濤對并購基金的資金來源,承擔(dān)補(bǔ)償責(zé)任的能力;(3)陳江濤與匯達(dá)基金以及新余京達(dá)是否構(gòu)成一致行動人;(4)鎖定期安排;(5)結(jié)構(gòu)化安排對上市公司股權(quán)結(jié)構(gòu)的影響。
反饋回復(fù):(1)交易背景:上市公司為彌補(bǔ)收購標(biāo)的資產(chǎn)泰豪智能在支付時間進(jìn)度和資金缺口上的不足,通過引入?yún)R達(dá)基金和新余京達(dá)以現(xiàn)金形式認(rèn)購標(biāo)的資產(chǎn)的部分股份,以緩解上市公司支付現(xiàn)金的壓力。
(2)一致行動人:并購基金重大經(jīng)營決策由各自的投資委員會一致同意作出。陳江濤參股兩家基金的劣后級 LP,并且作為該兩家劣后級 LP 委派的投資委員會成員參與重大決策,陳江濤與兩家基金形成關(guān)聯(lián)關(guān)系,構(gòu)成一致行動人,合計持有上市公司 42.53%的股份。
(3)結(jié)構(gòu)化安排影響:陳江濤具備回購其他LP份額的能力,提前回購的安排不會導(dǎo)致上市公司實(shí)際控制人發(fā)生變化。
(4)陳江濤為優(yōu)先級LP安信計劃提供擔(dān)保,質(zhì)押的股票占公司現(xiàn)有總股本的1.73%,不會導(dǎo)致實(shí)際控制人變更。
過會時間:2016年7月27日,旋極信息向泰豪智能發(fā)行股份購買資產(chǎn)并募集配套資金事項獲得有條件通過。2016年9月27日,旋極信息交易獲得證監(jiān)會核準(zhǔn)批復(fù)。
7、嘉林藥業(yè)借殼天山紡織(000812,現(xiàn)已更名:德展健康)
交易類型:借殼上市
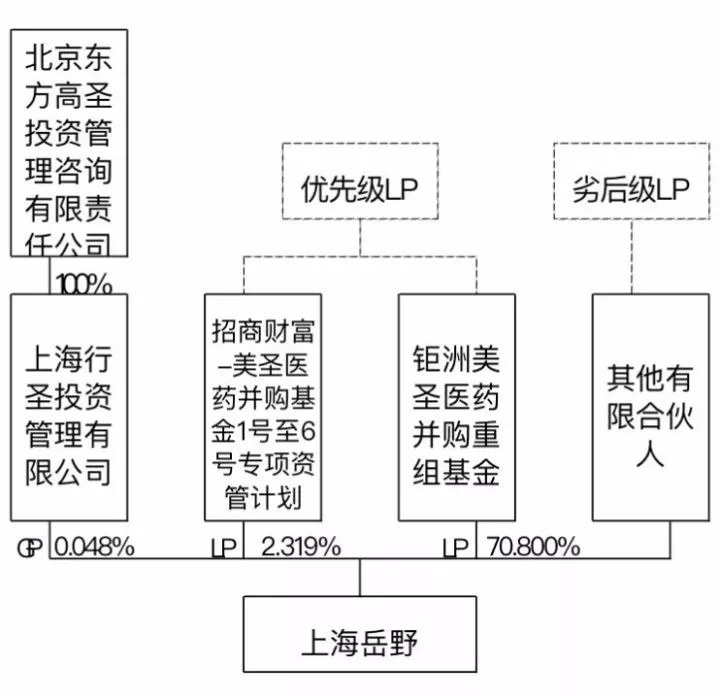
并購基金:上海岳野。交易前上海岳野持有嘉林藥業(yè)30.25%的股權(quán)。
上海岳野股權(quán)結(jié)構(gòu)
結(jié)構(gòu)化安排:
招商財富資產(chǎn)管理有限公司和鉅洲資產(chǎn)管理(上海)有限公司為上海岳野的優(yōu)先級合伙人,即其享有優(yōu)先自合伙企業(yè)收入中回收其全部出資本金權(quán)利。其他有限合伙人為次級合伙人,即其在優(yōu)先級合伙人回收其出資本金后方可自合伙企業(yè)收入中回收其出資本金的合伙人。其中,鉅洲資產(chǎn)管理(上海)有限公司為上海岳野在交易過程中新增的優(yōu)先級有限合伙人。公司認(rèn)為,在招商財富-美圣醫(yī)藥并購基金 7 號至 8 號專項資產(chǎn)管理計劃由于A股資本市場大幅下跌募集失敗的情況下,上海岳野新增優(yōu)先級有限合伙人鉅洲資產(chǎn)管理(上海)有限公司有利于解決上海岳野收購嘉林藥業(yè)股權(quán)及合伙企業(yè)發(fā)生各項費(fèi)用的資金缺口,有利于快速推進(jìn)上市公司本次重組;上海岳野新增優(yōu)先級有限合伙人經(jīng)全體合伙人一致同意,且不涉及上海岳野原各合伙人退出、轉(zhuǎn)讓合伙企業(yè)實(shí)際出資份額的情況,不會對本次交易造成重大不利影響。
收益分配安排:返還優(yōu)先級有限合伙人出資——返還次級有限合伙人出資——返還普通合伙人出資——分配收益(合伙企業(yè)年均收益率R)。
備注:無差額補(bǔ)足及回購等協(xié)議。
反饋意見:2016年4月29日,證監(jiān)會提出第一次反饋意見:上海岳野及其合伙人的結(jié)構(gòu)化安排情況。
反饋回復(fù):上海岳野的結(jié)構(gòu)化安排僅對上海岳野不同類別的合伙人之間在虧損承擔(dān)和收益分配順序上產(chǎn)生影響,不會對交易完成后上市公司股權(quán)和控制權(quán)的穩(wěn)定性造成重大不利影響。
過會時間:2016年7月29日,嘉林藥業(yè)借殼天山紡織獲得證監(jiān)會核準(zhǔn)批復(fù)。
8、金城醫(yī)藥 300233
交易類型:非公開發(fā)行
并購基金:錦圣基金。交易后錦圣基金持有上市公司的股權(quán)比例為25.05%.
結(jié)構(gòu)化安排:
申報時錦圣基金結(jié)構(gòu)化安排如下:
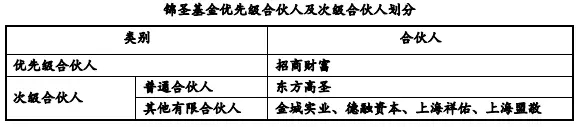
其中,劣后級LP金城實(shí)業(yè)為上市公司金城醫(yī)藥的控股股東。
反饋問題:2016年3月30日,證監(jiān)會提出第一次反饋意見,問及錦圣基金及其合伙人結(jié)構(gòu)化安排情況。2016年5月13日,證監(jiān)會提出第二次反饋意見:
(1)合伙企業(yè)存續(xù)期間、內(nèi)部權(quán)利義務(wù)安排;(2)上市公司控股股東金城實(shí)業(yè)對合伙企業(yè)的責(zé)任承擔(dān)方式及履約能力,對上市公司控制權(quán)影響;(3)錦圣基金承諾不謀求上市公司控股權(quán)并放棄部分表決權(quán)的相關(guān)安排;(4)金城實(shí)業(yè)不參與業(yè)績補(bǔ)償合規(guī)性。
反饋回復(fù):
(1)東方高圣為錦圣基金的GP,執(zhí)行合伙事務(wù),對錦圣基金具有控制權(quán),所以結(jié)構(gòu)化設(shè)計對錦圣基金內(nèi)部控制權(quán)穩(wěn)定不具有重大影響,對未來上市公司股權(quán)穩(wěn)定性影響有限;
(2)錦圣基金僅為財務(wù)投資人,不會謀求對上市公司的控制及推薦董監(jiān)高,不會以增持等方式謀求對上市公司的控制,鎖定期屆滿后,處置上市公司股份行為不會導(dǎo)致上市公司控制權(quán)變更;
(3)上市公司董監(jiān)高未通過結(jié)構(gòu)化產(chǎn)品或安排認(rèn)購金城醫(yī)藥股份。
二次反饋后,上市公司控股股東金城實(shí)業(yè)本次將其持有的錦圣基金份額全部轉(zhuǎn)讓,金城實(shí)業(yè)不再是錦圣基金的合伙人。
金城實(shí)業(yè)財產(chǎn)轉(zhuǎn)讓后錦圣基金的結(jié)構(gòu)化安排如下:
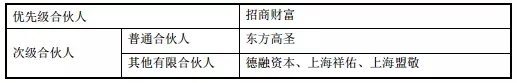
上市公司控股股東金城實(shí)業(yè)退出合伙企業(yè)之后,錦圣基金仍保留結(jié)構(gòu)化安排的并購基金。金城醫(yī)藥向錦圣基金購買相關(guān)資產(chǎn)事項于2016年12月29日獲得證監(jiān)會核準(zhǔn)通過。
在調(diào)整結(jié)構(gòu)化安排過程中,上市公司控股股東退出合伙企業(yè),不再擔(dān)任錦圣基金的劣后級LP,其余與上市公司不存在關(guān)聯(lián)關(guān)系的合伙人的結(jié)構(gòu)化安排沒有調(diào)整,表明目前監(jiān)管對于結(jié)構(gòu)化基金參與上市公司交易并非嚴(yán)格禁止,但對上市公司作為并購基金劣后級LP的結(jié)構(gòu)化安排較為敏感。
三、總結(jié)
在《上市公司重大資產(chǎn)重組管理辦法(2016修訂)》、《國務(wù)院關(guān)于促進(jìn)企業(yè)兼并重組的意見》、《國務(wù)院關(guān)于進(jìn)一步優(yōu)化企業(yè)兼并重組市場環(huán)境的意見》等法律法規(guī)中,均鼓勵依法設(shè)立的并購基金參與上市公司并購重組。
2017年9月22日,證監(jiān)會發(fā)布了《證監(jiān)會進(jìn)一步完善并購重組信息披露規(guī)則》。該規(guī)則中規(guī)定,為防范“杠桿融資”可能引發(fā)的相關(guān)風(fēng)險,對合伙企業(yè)作為交易對方時的信息披露要求做了進(jìn)一步細(xì)化:交易對方為合伙企業(yè)的,應(yīng)當(dāng)穿透披露至最終出資人,同時還應(yīng)披露合伙人、最終出資人與參與本次交易的其他有關(guān)主體的關(guān)聯(lián)關(guān)系;交易完成后合伙企業(yè)成為上市公司第一大股東或持股5%以上股東的,還應(yīng)當(dāng)披露最終出資人的資金來源,合伙企業(yè)利潤分配、虧損負(fù)擔(dān)及合伙事務(wù)執(zhí)行的有關(guān)協(xié)議安排,本次交易停牌前六個月內(nèi)及停牌期間合伙人入伙、退伙等變動情況;交易對方為契約型私募基金、券商資產(chǎn)管理計劃、基金專戶及基金子公司產(chǎn)品、信托計劃、理財產(chǎn)品、保險資管計劃、專為本次交易設(shè)立的公司等,比照對合伙企業(yè)的上述要求進(jìn)行披露。
在“強(qiáng)監(jiān)管與金融去杠桿”的背景下,監(jiān)管部門為防范“杠桿融資”可能引發(fā)的相關(guān)風(fēng)險,強(qiáng)化了結(jié)構(gòu)化并購基金的信息披露要求。從證監(jiān)會的反饋意見來看,證監(jiān)會對并購基金結(jié)構(gòu)化的具體情況(協(xié)議安排、各方的權(quán)利義務(wù)等),資金來源,關(guān)聯(lián)關(guān)系以及對上市公司股權(quán)穩(wěn)定性的影響重點(diǎn)關(guān)注。
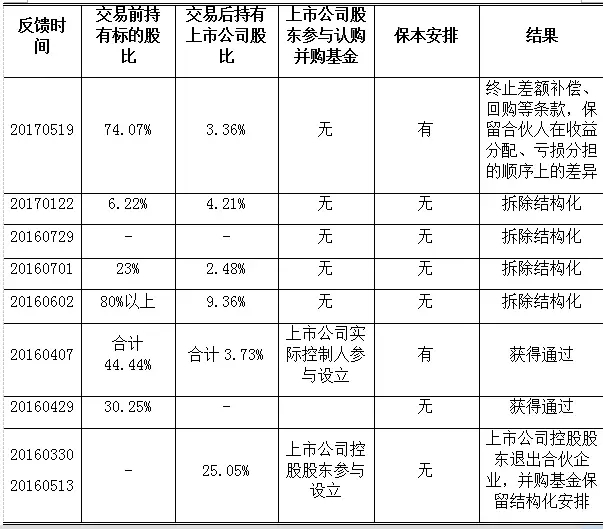
1、案例總體情況
2、案例分析
就過會數(shù)量而言,多數(shù)的結(jié)構(gòu)化并購基金在過會前拆除了結(jié)構(gòu)化安排或進(jìn)行調(diào)整,原封不動保留結(jié)構(gòu)化安排并成功過會的案例為少數(shù)。
就反饋時間而言,保留結(jié)構(gòu)化安排過會的案例多集中在2016年,近期反饋的案例中均拆除或者調(diào)整了結(jié)構(gòu)化,說明證監(jiān)會對結(jié)構(gòu)化并購基金的監(jiān)管力度趨嚴(yán),這與金融去桿杠的整體背景不無關(guān)系。尤其對于存在保本安排的結(jié)構(gòu)化并購基金更為嚴(yán)格。在“高新興”的案例中,參與重組的并購基金并未完全拆除結(jié)構(gòu)化安排,而是終止差額補(bǔ)足協(xié)議、回購協(xié)議等會影響并購基金投資結(jié)構(gòu)穩(wěn)定性的條款,各合伙人之間在收益分配、虧損分擔(dān)的順序上仍然存在差異。這表明目前監(jiān)管對存在保本安排的結(jié)構(gòu)化并購基金更為嚴(yán)格,基本上不允許存在。
當(dāng)然,也有特殊情況。例如,旋極信息的案例便是存此。其存在保本安排卻順利過會。究其原因,這與陳江濤持有上市公司股權(quán)比例高、質(zhì)押的股票占總股本較小等因素不無關(guān)系。總之,差額補(bǔ)足與回購協(xié)議對并購基金投資結(jié)構(gòu)穩(wěn)定性與上市公司股權(quán)穩(wěn)定性有一定影響,在進(jìn)行并購基金結(jié)構(gòu)化設(shè)計時,應(yīng)慎重考慮簽訂差額補(bǔ)足與回購協(xié)議,如果必須安排,則應(yīng)當(dāng)有充分的證據(jù)可以論證差額補(bǔ)足及回購的安排不會對股權(quán)穩(wěn)定性造成重大影響。